Vous venez d'apprendre que vous êtes bénéficiaire d'un contrat d'assurance vie, ou vous soupçonnez de l'être. La première chose à faire est de contacter la compagnie d'assurance qui gérait le contrat du défunt. Si vous ignorez le nom de l'assureur, plusieurs pistes existent. L'Association pour la gestion des informations sur les risques en assurances, plus connue sous le sigle AGIRA, centralise les demandes de recherche. Vous pouvez lui envoyer un courrier avec une copie de l'acte de décès, vos nom et adresse, ainsi que ceux du défunt. L'AGIRA transmet votre requête à l'ensemble des entreprises d'assurance dans les quinze jours. Si un contrat existe à votre nom, l'assureur concerné vous répond sous un mois. Autre recours : le notaire, qui a accès au fichier central des assurances vie, le Ficovie. Enfin, si le décès remonte à plus de dix ans, adressez-vous à la Caisse des Dépôts et Consignations via le site Ciclade.fr. Les assureurs ont l'obligation de consulter chaque année le répertoire national d'identification des personnes physiques pour repérer les souscripteurs décédés. En théorie, ils doivent vous rechercher activement. En pratique, mieux vaut ne pas attendre.
Quels documents fournir pour toucher le capital ?
Une fois que l'assureur a connaissance du décès, il vous réclame un dossier. La loi lui accorde quinze jours pour vous demander les pièces nécessaires. Ne tardez pas à les rassembler : le délai de versement ne court qu'à partir du moment où votre dossier est complet. Voici ce qu'on vous demandera généralement :
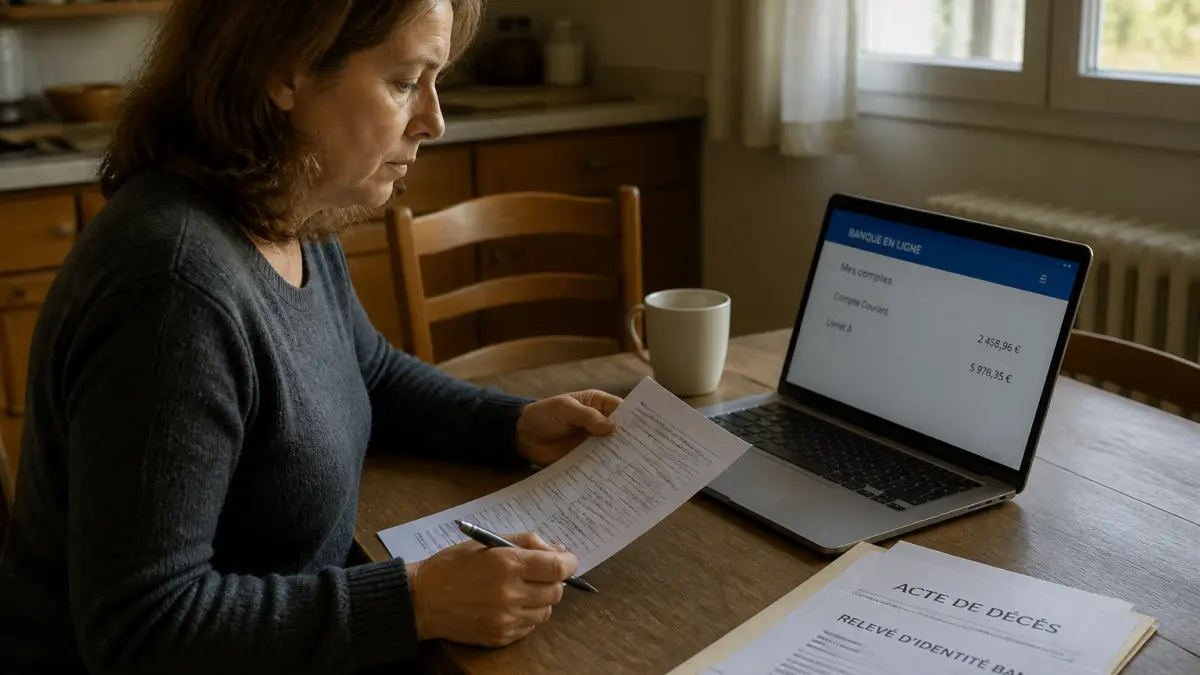
- l'acte de décès du souscripteur (délivré gratuitement par la mairie du lieu du décès) ;
- un justificatif d'identité ;
- un relevé d'identité bancaire pour recevoir les fonds ;
- un certificat fiscal, parfois nécessaire pour déterminer le régime d'imposition applicable.
Attention : aucun frais ne peut vous être réclamé pour le traitement du dossier. L'assureur n'a pas le droit de subordonner le versement à un paiement de votre part. Si l'on vous demande une somme d'argent, méfiez-vous. Envoyez l'ensemble des documents par courrier recommandé avec accusé de réception. Cela vous donne une preuve de la date de réception par l'assureur, point de départ du délai légal de paiement.
Délai de versement : ce que dit la loi
L'assureur dispose d'un mois pour vous verser les sommes dues, à compter de la réception de votre dossier complet. Si ce délai n'est pas respecté, des pénalités de retard s'appliquent. Plus le retard s'allonge, plus les intérêts augmentent. En cas de blocage persistant, vous pouvez saisir le médiateur de l'assurance, puis, si nécessaire, la justice. Concrètement, entre le moment où vous contactez l'assureur et celui où l'argent arrive sur votre compte, comptez en moyenne deux à trois mois, pour peu que votre dossier soit en ordre. Anticipez les pièces manquantes : un acte de naissance ou un certificat de mariage peut être exigé si la clause bénéficiaire est rédigée de manière large ("mon conjoint", "mes enfants").
Fiscalité de l'assurance vie au moment du décès
Le traitement fiscal dépend de l'âge du souscripteur au moment des versements. C'est le point le plus technique, mais aussi le plus avantageux pour les bénéficiaires.
Primes versées avant les 70 ans du souscripteur
Chaque bénéficiaire bénéficie d'un abattement de 152 500 euros sur les sommes reçues. Au-delà, les capitaux sont taxés à 20 % sur les premiers 700 000 euros, puis à 31,25 % au-delà. Concrètement, un bénéficiaire unique peut recevoir jusqu'à 152 500 euros sans payer un euro de droits de succession. Pour un couple, l'abattement est doublé si les deux sont désignés bénéficiaires.
Primes versées après les 70 ans du souscripteur
Le régime est moins favorable. Seuls les versements effectués après le 70e anniversaire du souscripteur sont concernés. Un abattement global de 30 500 euros s'applique sur l'ensemble des primes versées après cet âge, tous bénéficiaires confondus. Au-delà, les sommes sont intégrées à l'actif successoral et taxées selon le barème des droits de succession, en fonction du lien de parenté entre le défunt et le bénéficiaire. Les intérêts générés par ces primes restent, eux, exonérés.
Le cas particulier des contrats non réclamés
Si l'assureur ne parvient pas à vous retrouver, le capital est transféré à la Caisse des Dépôts et Consignations au bout de dix ans suivant la connaissance du décès. Vous disposez alors de vingt ans pour réclamer les fonds. Passé ce délai, les sommes sont définitivement acquises à l'État. Ne laissez pas traîner.
Que faire si vous êtes plusieurs bénéficiaires ?
La clause bénéficiaire peut désigner plusieurs personnes, parfois avec des parts inégales. Si l'un des bénéficiaires est introuvable ou refuse le capital, sa part est recalculée entre les autres, sauf mention contraire dans le contrat. En cas de désaccord entre bénéficiaires, l'assureur peut bloquer le versement jusqu'à ce qu'un accord soit trouvé ou qu'une décision de justice tranche. Pour éviter ces situations, le souscripteur a tout intérêt à rédiger une clause claire, avec des parts précises et des bénéficiaires de second rang en cas de prédécès.
Erreurs fréquentes à éviter lors de la demande
- Attendre que l'assureur vous contacte. Même s'il a l'obligation de vous rechercher, les failles existent. Prenez les devants.
- Négliger le certificat fiscal. Sans lui, l'assureur peut refuser de verser les fonds, ou appliquer un prélèvement par défaut qui pourrait être plus élevé que nécessaire.
- Accepter un paiement partiel sans explication. Vérifiez le montant, demandez un décompte détaillé. Des frais de gestion post-décès peuvent être prélevés, mais ils doivent être justifiés.
- Signer une quittance ou un mandat sans comprendre. Certains assureurs peuvent vous proposer un règlement sous condition. Ne signez rien qui vous engage sans avoir lu les petites lignes.
Comparaison des régimes fiscaux selon l'âge du souscripteur
| Critère | Primes avant 70 ans | Primes après 70 ans |
|---|---|---|
| Abattement par bénéficiaire | 152 500 € | 30 500 € (global, tous bénéficiaires) |
| Taxation au-delà de l'abattement | 20 % jusqu'à 700 000 €, puis 31,25 % | Barème des droits de succession (selon lien de parenté) |
| Sort des intérêts générés | Exonérés | Exonérés |
| Intégration à la succession | Non | Oui, pour la part des primes dépassant 30 500 € |
Ce tableau simplifié ne remplace pas un conseil personnalisé. Si le capital est important ou si la situation familiale est complexe, un passage chez le notaire s'impose. La fiscalité de l'assurance vie est un sujet qui peut réserver des surprises, notamment si le souscripteur a changé de bénéficiaire sans mettre à jour sa clause, ou si plusieurs contrats coexistent. Le notaire pourra aussi vérifier que le contrat n'a pas été souscrit dans un but exclusivement fiscal, ce qui pourrait le faire requalifier en donation déguisée.
Une fois le capital reçu, que faire ?
Ne vous précipitez pas pour dépenser ou replacer les fonds. Selon votre situation, il peut être intéressant de réinvestir tout ou partie du capital dans un nouveau contrat d'assurance vie, surtout si vous bénéficiez d'un abattement important. Vous pouvez aussi utiliser l'argent pour rembourser un crédit, financer un projet immobilier ou simplement le placer sur un support moins risqué. L'essentiel est de prendre le temps de la réflexion, sans subir la pression d'un conseiller bancaire qui voudrait vous vendre un produit. Si le contrat était en unités de compte, le capital reçu peut être inférieur à la somme des versements en cas de baisse des marchés. Dans ce cas, la moins-value est définitivement acquise. À l'inverse, une plus-value importante peut générer un impôt sur les plus-values si vous décidez de racheter le contrat. Pensez à vérifier la date d'ouverture du contrat : un contrat de plus de huit ans bénéficie d'un abattement annuel sur les gains de 4 600 euros pour une personne seule, 9 200 euros pour un couple. Cela peut alléger la facture fiscale si vous effectuez des rachats ultérieurs.
La transmission par l'assurance vie reste un outil puissant, à condition d'en maîtriser les rouages. Le délai de versement, la fiscalité et la recherche des bénéficiaires sont trois points clés qui méritent votre attention. Ne comptez pas sur l'assureur pour faire tout le travail à votre place. Armez-vous de patience, rassemblez vos documents et, en cas de doute, consultez un professionnel. C'est le meilleur moyen d'éviter que le capital ne finisse dans les caisses de l'État faute d'avoir été réclamé à temps.