Envoyer une facture sans TVA à un client basé en Espagne, en Allemagne ou en Italie, c'est un geste courant pour une entreprise française. Mais la marge d'erreur est fine. Un numéro de TVA mal vérifié, une mention d'exonération oubliée, et l'administration fiscale peut requalifier l'opération. Le redressement qui suit est souvent lourd : rappel de TVA, pénalités, intérêts de retard. L'objectif ici est de vous donner une check-list précise pour sécuriser chaque vente intracommunautaire, sans jargon ni généralités.
Quand avez-vous le droit de facturer sans TVA à un client européen ?
Ce n'est pas une option, c'est un régime fiscal conditionné par des règles strictes. Vous devez cocher plusieurs cases pour que l'exonération soit valable. Si une seule condition manque, la TVA française s'applique.
Les quatre conditions obligatoires pour une livraison de biens exonérée :
- Vous et votre client êtes des assujettis à la TVA (des entreprises, jamais des particuliers).
- Les biens quittent physiquement la France pour un autre État membre de l'Union européenne.
- Votre client possède un numéro de TVA intracommunautaire valide au jour de la facturation.
- Vous mentionnez sur la facture la référence exacte d'exonération prévue par le Code général des impôts.
Pour les prestations de services B2B, le mécanisme est différent. C'est le principe de l'autoliquidation : vous facturez sans TVA, et c'est votre client qui déclare et paie la TVA dans son propre pays. La mention sur la facture change, mais la vérification du numéro de TVA du client reste impérative.
« Une seule mention obligatoire qui manque, un numéro de TVA mal vérifié… Et c’est la porte ouverte à un redressement fiscal. »
Avant d’émettre une facture hors taxe, prenez le temps de contrôler le numéro de votre client, mais aussi le vôtre. Beaucoup d’erreurs viennent d’un SIRET copié à la place du SIREN, ou d’une clé TVA mal reprise depuis un ancien document. Si vous devez repartir de la base, la méthode pour déduire un numéro de TVA intracommunautaire du SIREN évite de payer un site tiers pour une information calculable.
Les trois vérifications à faire avant d'émettre la facture
Ne vous fiez pas à une adresse email ou à un extrait K-Bis. L'administration exige des preuves.
1. Vérifiez le numéro de TVA du client sur VIES
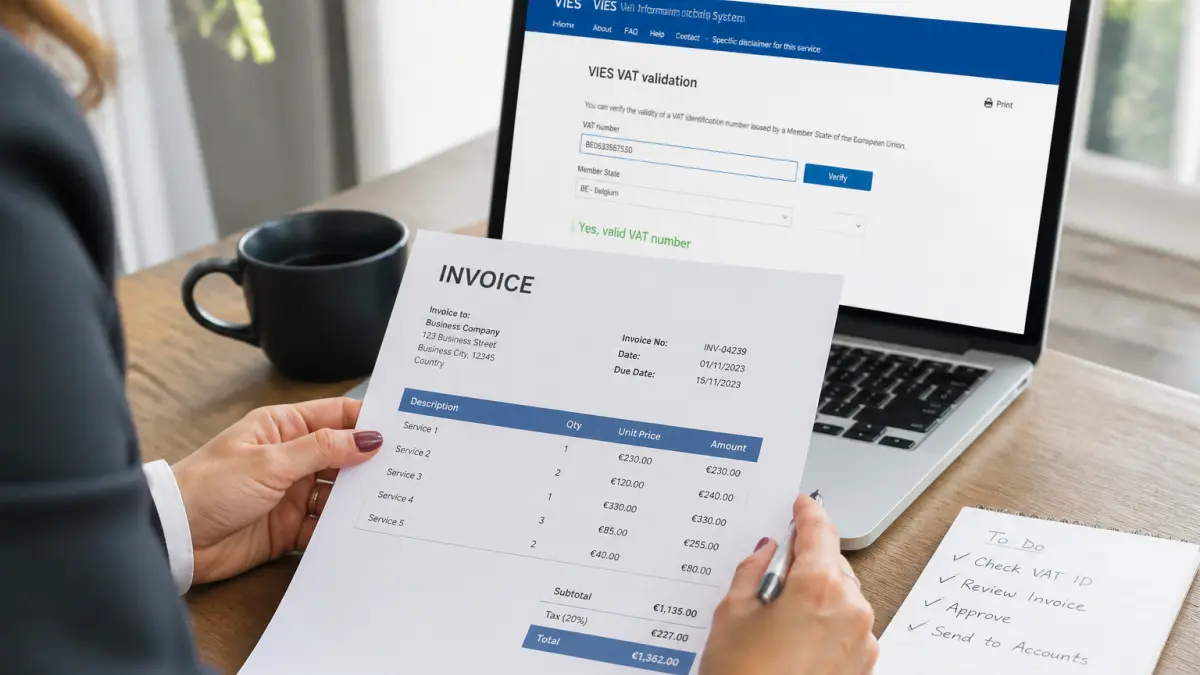
Le service VIES (VAT Information Exchange System) de la Commission européenne permet de contrôler en temps réel la validité d'un numéro de TVA intracommunautaire. Faites-le le jour même de l'émission de la facture. Conservez une capture d'écran ou un PDF de cette vérification. C'est votre meilleure défense en cas de contrôle.
2. Rassemblez les preuves du transport des biens
Pour une vente de marchandises, il faut prouver que les biens ont quitté la France. Conservez les documents de transport : lettre de voiture CMR, connaissement maritime, bon de livraison signé par le transporteur, ou tout document douanier. Sans ces preuves, l'administration peut considérer la vente comme une livraison nationale et vous réclamer la TVA.
3. Assurez-vous que votre client a un numéro de TVA valide
Le numéro de TVA de votre client doit être actif et correspondre à son identification fiscale. Un numéro périmé ou erroné rend l'exonération invalide. Vérifiez aussi que le format est correct : il commence par le code du pays (ES pour l'Espagne, DE pour l'Allemagne, IT pour l'Italie, etc.) suivi du numéro.
Les mentions obligatoires sur votre facture intracommunautaire
Au-delà des mentions générales (date, numéro unique, identité des parties, décompte détaillé), deux mentions spécifiques sont cruciales pour une facture sans TVA.
| Type d'opération | Mention légale obligatoire |
|---|---|
| Livraison de biens | « Exonération TVA, article 262 ter I du CGI » |
| Prestation de services B2B | « Autoliquidation par le preneur » |
Ces mentions doivent figurer en toutes lettres sur la facture. Ne les remplacez pas par une formule vague comme « TVA non applicable » ou « exonération intracommunautaire ». L'administration est très stricte sur la formulation exacte.
N'oubliez pas d'indiquer votre propre numéro de TVA intracommunautaire et celui de votre client. Pour les factures d'un montant inférieur ou égal à 150 € HT, le numéro de TVA du client professionnel n'est pas obligatoire, mais c'est une pratique risquée : mieux vaut le mentionner systématiquement pour sécuriser l'exonération.
Exemple pratique : une vente d'ordinateurs à un client espagnol
Prenons un cas concret. Vous êtes une PME basée à Lyon. Un client, une SARL espagnole, vous commande 30 ordinateurs pour 12 000 € HT. Voici les étapes à suivre.
- Vérifiez le numéro de TVA du client sur VIES. Notez la date et conservez la preuve.
- Organisez le transport des ordinateurs de Lyon à Madrid. Conservez le CMR ou le bon de livraison du transporteur.
- Émettez la facture avec les mentions obligatoires : votre numéro de TVA, celui du client, la mention « Exonération TVA, article 262 ter I du CGI », le décompte détaillé (quantité, prix unitaire HT, total HT), et la date de livraison prévue.
- Archivez la vérification VIES, le justificatif de transport et la facture. Conservez ces documents pendant au moins 10 ans.
Si vous oubliez la mention d'exonération, la facture est considérée comme non conforme. L'administration peut vous réclamer la TVA française (20 % sur 12 000 €, soit 2 400 €) assortie de pénalités.
Les erreurs qui coûtent cher
Voici les pièges les plus fréquents, et comment les éviter.
- Numéro de TVA non vérifié le jour de la facture. Une vérification faite la semaine précédente ne suffit pas. Le numéro peut être désactivé entre-temps.
- Mention d'exonération absente ou incorrecte. Utilisez la formulation exacte du CGI. Pas de raccourci.
- Absence de preuve de transport. Un simple email du client ne suffit pas. Exigez un document officiel du transporteur.
- Facture émise à un client sans numéro de TVA valide. Si le client n'a pas de numéro, la vente est soumise à la TVA française. Ne prenez pas le risque.
- Mélanger biens et services sur la même facture. Les règles d'exonération diffèrent. Séparez les lignes et appliquez le bon traitement à chaque nature d'opération.
Ce que vous devez faire maintenant
Ne laissez pas la conformité de vos factures au hasard. Mettez en place une procédure simple : avant chaque facture intracommunautaire, vérifiez le numéro de TVA sur VIES, archivez la preuve, et utilisez un modèle de facture qui inclut automatiquement la mention d'exonération correcte. Si vous utilisez un logiciel de facturation, paramétrez ces mentions pour chaque type d'opération. Si vous traitez avec des clients dans plusieurs pays, créez un fichier de suivi des numéros de TVA vérifiés. Une facture conforme, c'est une facture qui ne vous vaudra pas un redressement trois ans plus tard.